

オーストリア一般情報



基礎情報 2026年の祝祭日 地理 気候 サマータイム 時差 電圧 金融関連 紛失や盗難 防犯対策 家庭用通信プロバイダー 税制
基礎情報
正式国名
日本語 :オーストリア共和国
ドイツ語:Republik Österreich
英 語 :Republic of Austria
首都
日本語 :ウィーン
ドイツ語:Wien
英 語 :Vienna
国土面積
約84,000km²(ほぼ北海道の広さ)
人口
9,180,000人(世界95位)
在留邦人数
長期滞在者: 1,292人
永住者: 1,955人
合計: 3,247人(うち成人数:2,457人)
公用語
ドイツ語(トルコ語2.3%、セルビア語2.2%、クロアチア語1.6%、その他)(2001 est.)
民族構成
民族グループの大部分はオーストリア系80.8%で、以下、ドイツ系2.6%、ボスニア・ヘルツェゴビナ系1.9%、トルコ系1.8%、セルビア系1.6%、ルーマニア系1.3%、その他10%で構成されています。(CIA World Factbookより/2018年推定値)
主な宗教
ローマン・カトリック55.2%、イスラム8.3%、正統派4.9%、福音派3.8%、ユダヤ0.1%、その他 5.4%、無宗教22.4%
2026年の祝祭日
1月1 日(木)元旦/Neujahr
1月6日(火)三聖王祭/Heilige Drei Koenige
4月6日(月)復活祭月曜日/Ostermontag
5月1日(金)メーデー/Staatsfeiertag
5月14日(木)キリスト昇天祭/Christi Himmelfahrt
5月25日(月)聖霊降臨祭月曜日/Pfingstmontag
6月4日 (木)聖体祭/Fronleichnam
8月15日(土)マリア昇天祭/Mariä Himmelfahrt
10月26日(月)ナショナルデー/Nationalfeiertag
11月1日(日)万聖節/Allerheiligen
12月8日(火)聖母受胎の日/Maria Empfaengnis
12月25日(金)クリスマス/Weihnachten(Christtag)
12月26日(土)聖シュテファン/Weihnachten(Stephanstag)
地理
ヨーロッパの心臓部に位置するオーストリアは、東西に約580キロメートルにわたって広がり、北はチェコ、北東はスロバキア、東はハンガリー、南はスロベニア、南西はイタリア、西はスイスとリヒテンシュタイン、北西はドイツと、多くの国と国境を接しています。
この国の景観に独特の特徴を与えているのが、オーストリアアルプスと森林。アルプスの景観には複雑な地質学的・地形学的パターンがあり、標高3,798メートルの最高峰グロースグロックナー山(Großglockner)は西に向かって高くそびえ、西部のフォアアールベルク州(Hochdeutsch)、チロル州(Tirol)、ザルツブルク州(Land Salzburg)では、雄大な山々と高山アルプスの壮大な景観が楽しめます。
東アルプスに位置するオーストリアの渓谷には、イン川(Inn)、エンス川(die Enns)、ムール川(Mur)、そしてドラーヴァ川(Drau)といった数多くの川が流れています。スイスのエンガディン地方を源流とするイン川は、チロルの州都インスブルック(Innsbruck)を通りぬけるおよそ510キロの美しい旅路の果てにドナウ川(Donau)と合流し、内陸の水路として重要な役割を果たしています。最大の湖はブルゲンラント州(Burgenland)のノイジードラー湖(Neusiedler See)。この湖の総面積は約315平方キロメートルもあり、その約77%はオーストリアに、残りはハンガリーに属しています。アッター湖(Attersee)の面積は約46平方キロメートル、トラウン湖(Traunsee)の面積は約 24平方キロメートルで、総面積 約536平方キロメートルのボーデン湖(Bodensee)も、そのうちの約24平方キロメートルがオーストリア国内にあります。
気候
アルプス山脈の樹木に覆われた斜面と南東ヨーロッパの平野の一部は、それぞれ異なる気候帯に分かれています。西から卓越風が吹くため、湿度は西部で最も高く、東部に向かうにつれて低くなります。西部の年間降水量は約1,000mmの大西洋性気候。一方、東部は大陸性気候の影響を受けて乾燥しており、降水量は少なめです。
東部の低地と丘陵地帯の平均気温は、およそマイナス1℃(1月)から約20℃(7月)まで変化します。対照的に、標高3,000メートルを超える地域では、1月の気温はおよそマイナス11°Cで、積雪は3メートルほどになり、7月でも気温は2°Cほどで、冬の半分程度の積雪があります。
| 平均気温(°C) | 日照時間(H) | UV Index | |
|---|---|---|---|
| 1月 | -2.3 – 4.0 | 2.33 | 1 |
| 2月 | -1.5 – 6.3 | 3.33 | 2 |
| 3月 | 1.8 – 11.2 | 4.67 | 3 |
| 4月 | 5.9 – 16.9 | 6.33 | 4 |
| 5月 | 10.4 – 21.3 | 7.93 | 6 |
| 6月 | 13.9 – 25.0 | 7.83 | 7 |
| 7月 | 15.9 – 27.3 | 8.77 | 7 |
| 8月 | 15.6 – 27.2 | 8.33 | 6 |
| 9月 | 11.6 – 21.6 | 6 | 4 |
| 10月 | 6.8 – 15.3 | 4.43 | 3 |
| 11月 | 2.9 – 9.3 | 2.2 | 1 |
| 12月 | -1.1 – 4.6 | 1.73 | 1 |
サマータイム
原則的に、夏時間/サマータイム(British Summer Time / BST)は毎年3月の最終日曜日(2025年は3月30日)の01:00に1時間時計を進め、10月最終日曜日(2025年は10月26日)の02:00に1時間戻します。
時差
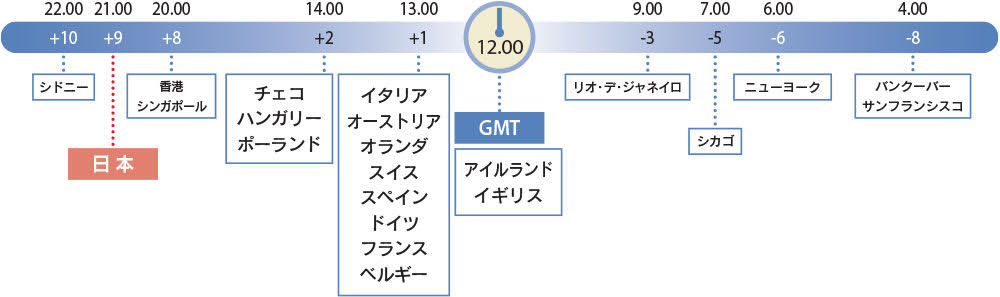
日本との時差は、グリニッジ標準時(Greenwich Mean Time / GMT)で8時間、サマータイム期間は7時間遅れ。オーストリアを含むヨーロッパのほとんどの国は、GMTより1時間先行しています。
電圧
220V / 230V(日本は100Vなので日本の電化製品を使う際には変圧器が必要)
コンセントはCタイプが一般的
金融関連
オーストリアに長期滞在する際、日々の生活に欠かせないのが現地の銀行口座。給与や日本からの生活費の振り込み、光熱費・通信費などの引き落とし、また、身分証明の一つとして銀行口座の明細を求められるケースもあります。
主要銀行としては、エルステ銀行(Erste Group Bank AG)、ライファイゼン・インターナショナル銀行(Raiffeisen Bank International AG/RBI)、ウニクレディト銀行(UniCredit Bank Austria AG)、Bバワグ・グループ(AWAG Group)、フォルクス銀行(Volksbank Bank)などの他、郵便局が運営するBank99が挙げられます。
オーストリアの銀行システムは、株式会社銀行、貯蓄銀行(Sparkassen)、協同組合銀行(RaiffeisenbankenおよびVolksbanken)からなる三層構造。これを統括するのがオーストリア国立銀行(OeNB)で、金融政策と銀行部門の規制を監督しています。
口座の種類
一般的にはまず、給与振込や各支払いの引き落とし、買い物などに使われる「普通預金口座(Girokonto)」を開設します。この口座を開くとキャッシュカードが発行され、いつでもお金の出し入れをすることができます。たびたび引き出しをする必要のないまとまったお金があれば、より高い利子が付く「貯蓄口座(Sparkonto)」を開設すると良いでしょう。銀行によっては、普通預金口座と貯蓄口座を同時に開設することが条件となっている場合もあります。
オーストリアでは通常、銀行口座に維持手数料がかかりますが、学生用口座は手数料が無料です。ただし年齢制限を設けている銀行もありますので、各銀行で確認しましょう。
若者向けの銀行サービスも充実しており、子どもたちに早い段階から正しい金銭感覚を身につける助けとなっています。オーストリアの大手銀行の多くは、10歳〜18歳までの子どもに無料口座を提供しています。例えば、エルステ銀行は、子どもが18歳で法的行為能力を獲得するまで、親が管理できる「spark7口座」を提供しています。また、バンク・オーストリア(Bank Austria)が発行する「MegaCard」は10歳〜20歳向けのデビットカードで、当座貸越機能のないキャッシュレス決済に特化した無料口座です。オンラインで簡単に申し込むことができます。
非課税貯金
国民の貯蓄率を上げ資産形成を促進することを目的として他国で導入されている非課税個人貯蓄口座は、残念ながらオーストリアにはありません。税制上の優遇措置のある金融商品としては、退職前までに資産を形成し、生涯にわたる追加年金または一時金を受け取ることができる投資貯蓄「ファンド・ゲブンデネ・ライフ・スワップ(Fondsgebundene Lebensversicherung)があります。これは株式投資(Aktieninvestition)と生命保険(Lebensversicherung)を組み合わせたようなもので、従来型の生命保険よりも潜在的な収益性は高いものの、リスクも伴います。しかし、所得税を支払う必要がなく、ポートフォリオの見直しも可能です。
投資貯蓄の受け取り方法には、「終身年金(Leibrente)」「一時払い(Pauschalzahlung)」または「その組み合わせ」の3種類があります。一時払いの場合、条件を満たせば利益の50%が非課税となり、終身年金の場合は退職年齢に応じて年金の一部のみが所得税の対象となります。
口座を開く
オーストリアで銀行口座を開設するには、まずは銀行に口座を開きたい旨を伝え、面接の予約を入れます。EUやEEA国籍であれば比較的簡単な手続きで銀行口座を開くことができますが、日本国籍者は、面接の予約を入れる際に特別に必要となる書類がないか確認しましょう。銀行により多少違いはありますが、一般的には以下の提示を求められます。
・本人確認書類:パスポート(外国籍の場合は必須)、運転免許証、政府発行の身分証明書など
・住所確認書類:公共料金の請求書、居住地を証明する地方自治体発行の証明書など
・納税者番号(TIN)
・雇用証明書または収入源証明書:雇用証明書、給与明細書、事業登録書類など
・頭金:額は開設する口座の種類による
口座を開くと、1週間ほどでキャッシュカード/バンコマートカルテ(Bankomatkarte)が、そして少し日にちをずらして暗証番号(Persönliche Identifikationsnummer/PIN/PIN-Nummer)が郵送されてきます。知らない人が複数居住しているシェアハウスやマンションに居住し盗難が心配な方は、カードと暗証番号の受け渡し方法を銀行に相談してみるのも良いでしょう。
暗証番号を変更するには、通常「現金自動支払機(ATM)」の「暗証番号変更(Online-Banking-PIN ändern)」機能を使います。銀行によっては、携帯電話のアプリやオンラインバンキングサイトにアクセスすることで、同様の手続きを踏むこともできます。
口座取引明細書/ステートメント
ほとんどの銀行では通帳を発行していません。明細(Bankauszug)が必要なときは銀行に設置されている機械を使って印刷します。近年主流となっているネットバンキングに登録しておけば、ブラウザーやアプリを使うことで残額照会はもちろんのこと、過去に遡って出入金を確認することもできるので便利です。
入金
銀行に入金するには下記の方法があります。
・オンラインバンキングによる振込
・ATM(バンコマート/Bankomat):営業時間外でも、支店内に設置された機械で現金を入金可(入金額に制限あり/一部の銀行のみ)
・モバイル小切手:支店に赴かずとも、スマホで小切手をスキャンして入金(一部の銀行のみ)
・口座振替:雇用主などが、給与を銀行口座への直接振込
現金引き出し
ATMは24時間利用可能。使用言語が選べる機会も少なくありません。オーストリアの銀行の営業時間は通常、月・火・水・金曜日は8:00 – 15:00、木曜日は8:00 – 12:30/13:30 – 17:30で、この時間内は銀行各支店の窓口でも現金が引き出せます。多くの場合、ATMを使った現金引き出しには手数料がかかり、その金額は引き落とし額によります。海外の銀行のキャッシュカードやクレジットカード、旅行用カードの使用や、特定の時間帯の利用には、別途、利用手数料や為替手数料がかかることがあるので、注意が必要です。
ユーロ圏以外の国で作ったカードを使用する際、一部のATMでユーロ換算の「あり(Accept Conversion/With Conversion)」「なし(Decline Conversion/Without Conversion)」を選択するよう求められる場合があります。「あり」つまり「自国通貨での引き落とし(Debit in Your Home Currency)」を選択すると、ATMの設定為替レートで換算し、別途手数料がかかります。「なし」つまり「ユーロでの引き落とし(Debit in EUR)」を選択すると、ATMはキャッシュカード会社(Visa、Mastercardなど)の為替レートで換算します。追加料金を避けるためには、ユーロのままの引き落としとなる「換算なし」を選択すると良いでしょう。
多機能ATM
オーストリアでは多機能ATMは他の国ほどは普及しておらず、ATMは主に現金の引き出しに使われるのが一般的です。
デビットカード
オーストリアの銀行は、「キャッシュカード(Bankomatkarten)」または「デビットカードDebitkarten」と呼ばれるバンクカードに高いセキュリティ基準を適用しているため、支払いや引き出しに広く利用されています(国境近くの小さな町では、一部ATMのセキュリティが懸念されているという報告もあります)。一般的なデビットカードとしては、MaestroやDebit Mastercardなどがあります。
デビットカードの利用率は高いものの、オーストリアでは依然として多くの支払いの場で現金が使用されています。カードだけでなく、ある程度の現金も持ち合わせていると良いでしょう。
コンタクトレス・ペイメント/キャッシュレス決済
コンタクトレス・ペイメント(Kontaktlos Bezahlen/Girocard Kontaktlos)は、暗証番号を入力することなく、専用読み取り機にデビットカードやクレジットカードをかざすだけで支払いが可能なシステム。オーストリアでは、依然として決済に現金も利用されていますすが、取引全体に占める割合は減少傾向にあります。
キャッシュレス決済の最も一般的な方法はデビットカードですが、Apple PayやGoogle Payなどのデジタル決済も利便性とスピードが普及を促進しており、特に若年層の間で人気が高まっています。しかし小売店などでの少額取引では、今も現金が好まれています。
自動引き落とし/口座振替
「自動引き落とし(Dauerauftrag)」は、家賃の支払いやローンの分割払いなど、ある程度長期にわたって一定の金額を決まった日に定期的に送金するときに使います。このサービスを利用することで簡単かつ確実に支払い処理をすることができます。自動引き落としは、口座名義人と銀行との間で書面により契約を締結し、いつでも解約できます。しかし自動引き落としによって一旦口座から支払いが行われると、問題が発生したとしても銀行から返金されることはありません。このようなことが起きてしまった場合には、受取人に直接連絡してください。
「口座振替(Lastschrift)(またはSEPA Direct Debit/SDD)」は、光熱費や電話料金の支払いなど、支払い毎に金額が変動する定期的な支払いに使います。これは、口座名義人が当該会社(例:通信事業者)に対して、口座から金額を徴収することを承認するシステムです。口座名義人は、意図しない引き落としに気づいたあと、直ちに金額の返金を求める権利を有し、この権利を引き落とし期間から数えて最大13カ月まで行使することができます。これは、電話の勧誘などで口座情報が不正に取得された場合などに特に有用な権利です。口座振替の承認は書面で行うため、異議申し立てをした際、引き落としを手配した会社がこの書面による承認を提示できないと、銀行が返金をすることになります。口座残高不足で引き落としができない場合は、相当額の銀行手数料が課されます。
自動引き落とし/自動振替の解約
「自動引き落とし(Dauerauftrag)」を解約するには、オンラインまたはモバイルバンキングプラットフォームから行うのが一般的です。口座にログインし、自動引き落としセクションに移動して、解約したい引き落とし先を見つけ、「削除」を選択します。電話または支店で解約できる銀行もあります。次の支払日前に解約が可能な期限については、銀行に確認しましょう。支払日の数日前までに解約が必要となる場合もありますので、余裕を持って解約手続きをするようにしましょう。
銀行口座からSEPA口座振替を承認したものの、今後の「口座振替(Lastschrift/SEPA)」を停止したい場合は、請求先の企業または個人に連絡して、口座振替の承認を取り消すことができます。契約内容によっては、すぐに解約できない場合もありますが、その際には別の支払い方法を設定する必要があります。
取引支店の変更と口座解約
銀行口座を解約するには、通常、銀行の窓口で手続きを行います。手続きにあたって必要となる書類は、パスポートなどの身分証明証、キャッシュカード、(発行されていれば)通帳などですが、個人の状況や銀行によっても異なりますので、事前に銀行のウェブサイトや電話で確認しましょう。また、解約前にはすべての口座振替や自動引き落としによる支払いが完了していること、給与などの振込先が変更されていることなどを確認しましょう。一部の銀行では、解約手数料が発生する場合があります。
長期間使っていない銀行口座は休眠預金として扱われることがあります。休眠預金になると口座の利用ができなくなる場合がありますので、早めに解約手続きを済ませましょう。
口座の残額は引き出すか他の口座に移して空にしておき、あとは銀行の担当者の指示通りに進めます。解約手続きが終了したら、「解約証明書(Bestätigung der Kontoschließung)」を発行してもらいます。税務申告の際に必要になることがありますので、内容に不備がないかしっかり確認しましょう。
一部の銀行では、オンラインバンキングポータルで解約手続きが可能な場合があります。銀行のウェブサイトで確認してみましょう。
預金保証および投資家補償制度
オーストリアの預金金融機関が破綻した場合には、法定預金保険制度(Einlagensicherung)により、預金者1人当たり最大10万ユーロ(銀行1行当たり)までの預金が補償されます。特別なケースでは、最大500,000ユーロまで補償されることもあります。これを実現させるために、オーストリアに登録事務所を持ち、顧客から預金を受け入れるすべての信用機関は、オーストリア預金保証制度(ESA)の会員になる必要があります。
住宅金融組合
住宅金融組合(Bausparkassen)は、住宅金融組合法(BSpG; Bausparkassengesetz)に基づく限定認可を受けた特別な信用機関で、住宅関連目的の融資を行っています。
貯蓄者は、住宅金融組合と契約し、貯蓄預金を預け入れる(積立段階)と、住宅貯蓄ローンを受ける(融資段階)ことができます。住宅貯蓄ローンの上限額(貯蓄者が受け取れる最高額)は、法律で定められています。住宅金融組合法に関する連邦住宅金融局(FMA)規則(BSpkV; Bausparkassengesetzverordnung)が、その法的根拠となっています。2025年7月現在、住宅金融組合の貯蓄者1人あたりの上限額は30万ユーロとなっていますが、この額はオーストリア統計局が作成する合意最低賃金指数の動向に基づき、定期的に増額(価値調整)されます。
住宅金融組合の認可を受けた組合には下記の4つがあります。:
・「ライファイゼン・バウシュパーカッセ(Raiffeisen Bausparkasse)」ライファイゼンバンクグループの住宅部門
・「ヴーステンロート・バウシュパーカッセ(Wüstenrot Bausparkasse)」金融グループであるに属する組合
・「バウシュパーカッセ・デア・ウスターライヒシェン・シュパーカッセン(Bausparkasse der Österreichischen Sparkassen/S-Bausparkasse」エアステ・グループ・バンクに属する住宅、教育、介護等に融資する与信機関
・「シュタルト・バウシュパーカッセ(Start Bausparkasse)」主に住宅ローンが専門
ネットバンク
オーストリアでは依然として伝統的な銀行業務が一般的ではあるものの、デジタルバンキングの導入も進んでいます。金利の良さなどを考慮するなら、実店舗を持たないことで経費を節減し、高い利子を実現しているネットバンクも考慮してみると良いでしょう。
特に、日本を離れたばかりでまだドイツ語が不得手な人でも英語で対応できる「N26」は人気が高いようです。他にも、国際的なライフスタイルに合わせて設計されたマルチカレンシー口座を持つ「ワイズ(WISE)」や「レボリュート(Revolut)」、専用のマネーポットで資産管理のできる「バンク(Bunq)」、日々のお金の出し入れから長期的な投資まで1つのアプリで管理し、サステナビリティを重視した「トゥモロー(Tomorrow)」、ネットバンクの中でも預金に高金利が付くとされ、フリーランスやスモールビジネスに人気の「ヴィヴィッドマネー(Vivid Money)」などがあります。いずれもスマホアプリを使ったさまざまな手続きが可能で、国内外への送金や両替が簡単に行えることから、渡墺直後の金融手段としても重宝されています。
日本とオーストリア間の送金
日本とオーストリア間の送金方法には、銀行振込、デジタル銀行のマルチカレンシー口座利用、PayPalなどがあります。銀行を通さず現金で受け取る場合には「ウエスタン・ユニオン(Western Union)」や「マネーグラム(MoneyGram)」といった海外送金専門店を利用するのも良いでしょう。
それぞれの送金方法のメリット、デメリットは一概にはいえませんが、一般的に、銀行送金は信頼性が高く高額送金ができる反面、手数料が高くなることが多いようです。先出のワイズ(WISE)やPayPalは、送金者と受信者の両方がアカウントを持っていれば、メールアドレスだけで手続きができ大変手軽な上、多くの通貨に対応していますが、現金での受け取りはできません。詳細はウェブサイトでご確認ください。
紛失や盗難
紛失物
所有物を紛失した際には紛失届(Verlustanzeige)を提出します。これにより、紛失物が発見された際に正当な所有者は確実に返還してもらうことができます。原則的に紛失届の提出期限はありませんが、例外として、運転免許証、車両登録証、ナンバープレートの紛失、および火災や爆発による紛失の場合は、直ちに届け出てください。
一般的に、遺失物取扱所は市役所ですが、独自の都市法を有する法定都市の場合は行政区長に届け出ます。連絡先はいずれも、オーストリアウェブサイトの「自治体の選択(Gemeindeauswahl)」で検索できます。
ウィーンの場合は、行政区長事務所の遺失物取扱窓口、または「Fundservice(英語PDF)」をご覧ください。
運転免許証(Driver’s License/Führerscheins)を紛失した場合:
警察(BMI)または運転免許証発行機関に紛失届(Verlustanzeige)を提出する必要があります。ナンバープレート(License Plate/Kennzeichentafel)を紛失した場合は、警察に届けます。
車両登録証(Registration Certificate/Zulassungsbescheinigung)を紛失した場合:
登録事務局(Admissions Office/Zulassungsstelle)に紛失届を提出するとすぐに再発行されます。盗まれたのでない限り、警察への紛失届の提出は不要です。
旅券(Passport/Reisepass)および身分証明書の紛失・盗難:
オーストリア政府の「旅券の紛失」および「身分証明書の紛失・盗難」をご覧ください。日本旅券の再発行は、在オーストリア日本国大使館領事館で申請します。
必要書類は下記の通り:
①紛失一般旅券等届書(来館時に記入またはダウンロード申請書を利用)
②一般旅券発給申請書(来館時に記入またはダウンロード申請書を利用)
③警察等発行の盗難・紛失証明書
④6カ月以内に発行された戸籍謄本、または3カ月以内に発行された「電子戸籍パス(戸籍電子証明書提供用識別符号)」※電子戸籍パスについてはこちらでご確認ください。
⑤写真2枚(カラー、黒白どちらでも可)
パスポート発行にかかる所要日数は約4週間ですが、至急帰国する必要がある場合には「帰国のための渡航書」を申請します。原則として帰国予定日の前日に発給されます。
必要書類は下記の通り:
①紛失一般旅券等届書(来館時に記入またはダウンロード申請書を利用)
②渡航書申請書(来館時に記入)
③警察等発行の盗難・紛失証明書
④6カ月以内に発行された戸籍謄本、または3カ月以内に発行された「電子戸籍パス(戸籍電子証明書提供用識別符号)」※電子戸籍パスについてはこちらでご確認ください。
⑤写真2枚(カラー、黒白どちらでも可)
⑥帰りの航空券または航空券予約証明書
金融関連書類や銀行カードの盗難・不正使用
銀行カードを紛失または盗難された場合は、銀行の営業時間中であれば、まず最寄りの銀行支店に届け出ます。銀行では、カード利用停止手数料や新規カード発行にかかる費用について説明があります。銀行の営業時間外でも、クレジットカード会社のカスタマーサービスホットラインが24時間対応しています。あらかじめ番号を控えておくとよいでしょう。
カードを海外(オーストリア国外)で紛失または盗難された場合は、直ちにクレジットカード会社のカスタマーサービスに電話し、カードの利用停止手続きを行ってください。カード利用停止手数料や新規カード発行にかかる費用については、契約している銀行に問い合わせましょう。
オーストリア国内であっても国外であっても、銀行カードや株式証明書、ローン証書、預金通帳などの金融関連書類を紛失または盗難した場合には、必ず遺失物届(Verlustanzeige)または盗難届(Diebstahlsanzeige)を提出してください。
金融関連書類を紛失した場合には、書類を無効にするよう裁判所に申し立てる手続きを開始しなければなりません。相談は、該当書類を入手した金融機関まで問い合わせましょう。
防犯対策…被害に遭わないために
窃盗(Burglary/Einbruch)
窃盗犯は静かな住宅街を好み、事前に家屋や住民の生活習慣などを観察しています。狙われるものは主に宝石、現金、クレジットカード、コインコレクション、高価な時計など。もっとも危険な時間帯は昼食時、または17:00から21:00とされ、裏口のパティオドアや家の裏側の窓から侵入されることが多いようです。
オーストリア政府が推奨する一般的な防犯対策:
- 高品質の錠前とシリンダー錠を使用する
- パティオドアには、防犯性の高いロールスクリーン型防犯柵(Rolling Beams/Rollbalken)または可動式金属製フェンス(Scissor Grids/Scherengitter)を取り付ける
- 窓、パティオドア、バルコニードアは常に閉めておく
- アパートの鍵は、玄関マットや植木鉢の下など、家の外には隠さない
- はしごや箱など、泥棒の侵入を容易にするような物を外に出しておかない
- 可能であれば、建物の外壁、玄関、庭、駐車場、地下室の出入口などに屋外照明を設置する
- 人感センサーを設置する
- 屋外コンセントは、室内から電源を切れるものを選ぶ
- 貴重品は金庫に保管。鍵を使うタイプではなく、電子式ダイヤル錠タイプが好ましい
- 所有物リストを作成しておく
- 貴重品(宝石や美術品など)は写真に撮っておく
- ID番号のある機器は、番号を書き留めておく
- 預金通帳と貯蓄口座は別々の場所に保管する
- 家を長く空ける場合、鍵を鍵保管所または信頼できる人に預けるか、銀行の貸金庫を借りて保管する
- 家を長く空ける場合、郵便受けに郵便物やチラシを溜めておくなど、不在であることを明らかにしないようにする
- 家を長く空ける場合、夜間は自動的に室内灯を点灯するタイマーを使用する
- フェンスや壁から中に侵入できないよう防止対策を講じる
- ビデオシステム付きドアインターホンを設置する
- 冬季は除雪する など
盗難(Theft/Diebstahl)
スリ(Pickpoketingh/Taschendiebstahl)
スリのほとんどは国際的な犯行グループ。整った身なりをしており落ち着いた様子で行動します。特別に「訓練された」子どもが送り込まれることもしばしばあります。
- 危険度が高い場所や状況
大規模イベント、市場、歩行者天国、特にクリスマス前など繁忙期の小売店、ショッピングモール、エスカレーター、公共交通機関(特に乗降時)、駅構内では特に注意。女性は男性よりも被害に遭いやすい傾向があります。ハンドバッグに手を忍び込ませるのは、ジャケットや上着のポケットに手を入れるよりも容易です。 - 盗まれるもの
現金が一番よく盗まれますが、銀行カードの場合には、盗難後すぐに現金が引き落とされるため被害額が大きくなる可能性があります。クレジットカードも、犯人や仲間によって現金化されることがあります。 - よくある手口
①ぶつかって、注意がそれた瞬間に盗む
②被害者の体に氷、ケチャップ、マスタードなどをわざと塗ったりこぼしたりして、親切に拭き取りを手伝うように見せかけポケットに手を入れる
③犯人が被害者のそばで財布を落としてみせ、被害者が助けようとしている瞬間を狙う - 防犯対策
①貴重品は複数のバッグに分けて持ち歩く
②多額の現金を持ち歩かない
③財布は前ポケットか内ポケットに入れる
④ハンドバッグは前に持つ(マグネット式の留め具は外しやすいので特に注意)
⑤人混みの中ではことさら周囲に注意を払う
車両の盗難(Car Theft/Kfz-Diebstahl)
プロの窃盗犯が車を盗むのにかける時間は、10秒か長くても20秒といわれます。車内の荷物だけを狙うなら、車の窓ガラスを割ればいいのでさらに短時間になります。自動車窃盗犯や車上荒らしは、事前に周囲を観察していることが多く、施錠された車両は狙いません。被害に遭うのは新しいモデルの車両ばかりではなく、逃走用として古いモデルの車両が盗まれることも多いので、どちらも隙があれば同じように狙われます。
- 防犯に関する一般的な推奨事項
①駐車:可能な限り警備員がいる場所や人通りの多い場所を選んで駐車しましょう。たとえ、給油時のような短時間であっても、窓、ドア、サンルーフ、折りたたみ式のルーフは閉めるよう心がけましょう。
②エンジンをかけたまま車を離れない:車関連やその他の書類、現金、クレジットカード、携帯電話、タブレット、ナビゲーション機器、その他の貴重品をグローブボックスや後部座席に置かないでください。カーラジオのコントロールパネルも外して携帯するようにすると安心です。車には警報システムを設置しましょう。
③スペアキーを車内に保管しないように
④ロックが正常に機能しているか確認しましょう
⑤車のルーフに積載した荷物はしっかり固定を
⑥電子式盗難防止装置:既存の警報システムはドアロックを過剰に回すことで無効化される可能性があるため、追加の警報システムの設置が推奨されています。運転席以外の座席のどこかに設置する個別の電源遮断装置は目立たず非常に効果的。降車前にボタン一つで電源を遮断してエンジンの始動を防ぐことができます。
⑦デジタルイモビライザー:デジタルイモビライザーとは、車両のデジタル通信(CAN-BUS)に直接介入し、不正な認証時にエンジン始動をブロックする次世代の盗難防止装置。これを使うと、認証が行われない限りエンジンを始動することができなくなります。認証は、専用のキーフォブ、スマートフォンアプリ、または車両のステアリング上にある任意のボタン(音量調節ボタン、選曲ボタン、クルーズコントロールボタンなど)を使って、本人が設定する暗証番号(PINコード)を特定の回数入力することで行います。
⑧警報システム:警報システムを設置する際は、必ず専門業者に依頼を。素人が設置すると、システムの誤作動が起きる可能性が高まり、犯人によって簡単に停止させられるかもしれません。警報システムは、ドア、ボンネット、トランク、車内、イグニッションロックを保護し、不正な操作を遮断させるもの。悪意のある妨害を避けるためにも、警報システムの電源は車のバッテリーから独立させましょう。また、車のホーンと連動しない専用サイレンの使用をお勧めします。車が牽引または持ち上げられた際にアラームが作動する牽引検知機能を付けると、電話回線を通じて、所有者に通知されます(通信範囲は最大2キロ)。
⑨盗難防止機能:万が一車が盗難に遭った場合でも、オーナーはリモコンを使って100メートル離れた場所からアラームを作動させることができます。サイレンが鳴り響き、ライトシステムが点灯、犯人は車内に閉じ込めらます。
自転車の盗難(Bicycle Theft/Fahrraddiebstahl)
オーストリアでは毎年、数千台もの自転車が盗難に遭っているという報告があります。盗まれる自転車の多くは、きちんと駐輪されていないか、施錠が不十分であることから、標的になりやすいといわれます。盗難を未然に防ぐ、あるいは盗まれた自転車を発見しやすくするためにも、以下の対策をお勧めします。
- 可能な限り、施錠可能な駐輪場に保管すること。自転車置き場が屋内であっても屋外であっても、駐輪は地球ロック(街頭や支柱、専用ラックなどに固定)を
- 人通りの多い場所や暗い場所を避け、明るい場所に駐輪
- 毎回同じ場所での駐輪を避ける
- フレーム番号、メーカー、特別なナンバープレートなど、自転車の重要な特徴をすべて控えておく
- 鐙型ロックや防弾ケーブルロックなどでしっかりと施錠を。ロックは重く頑丈なものほどよい
- 高価な物品や電動自転車のバッテリーは、パニアバッグや荷台に置きっぱなしにせず、駐輪後は必ず携帯を
- 盗難犯がヒューズを切断するのに使う可能性を減らすため、サドルバッグに工具を入れておかない
- 自転車を車の屋根に積載する場合は、施錠可能な固定具を使用
携帯電話の盗難(Smart Phone Theft/Handydiebstahl)
スリにとって大きな魅力があるスマートフォン。被害者の軽率で不注意な行動が盗難の動機をさらに高めます。
- 防犯対策
①スマートフォンにはPINコードの設定を
②スマートフォンまたはSIMカードにPINコードまたはPUKコードの設定を
③スマートフォンを持ち歩く際は、できるだけ体に密着させる
④飲食店などのテーブルやベンチ、カウンターなどにスマートフォンを開いたまま置いたり、上着やリュックサックに入れたままクロークに預けたりしない
⑤プリペイドカード式のスマートフォンでも、通信事業者に登録を
⑥IMEI番号(国際モバイル機器識別番号)を控え、スマートフォンとは別に保管を
※IMEI番号は、購入時に携帯電話が入っていたパッケージ、携帯電話の請求書、端末本体(多くの場合、バッテリースロットの下)、またはキーの組み合わせ「*#06#」で確認できます - 盗まれてしまったら
①すぐに警察に届けましょう。スマートフォンを識別するには、15桁の端末番号であるIMEI番号(上記参照)が重要になるので控えておきましょう。
②登録済みのスマートフォンであれば、ネットワーク事業者に連絡をして即ブロックしてもらいましょう。
スキー盗難(Ski Theft/Skidiebstahl)
オーストリアのような雪国特有のスキー場での盗難。スキー休暇中も、重要な安全対策を講じることで盗難のリスクを軽減することができます。
- 防犯対策
①スキー板(ビンディングを含む)のシリアル番号または製造番号を控えておく
②スキー板は必ず宿泊施設の施錠されたスキー保管庫に保管する
③既存の安全装備(施錠可能なスキーやスキーブーツ用キャビネットなど)を必ず使用する
④スキー保管庫やスキー用具置き場に入る際は、他に誰かが同時に入室しないか注意し、施錠されたスキースタンドの暗証番号や閉鎖機構を盗み見られないように
⑤スキー小屋の前に無造作にスキー板を置いたりせず、できる限り目を離さないように
⑥可能であれば、スキー板はペアで並べずに、1本ずつ離して置く
⑦スキーキャリアや運搬用ボックスは車の屋根にしっかり固定を
高齢者を狙った犯罪対策(Safety for Seniors/Sicherheit für Senioren)
残念ながら、高齢者は詐欺師や犯罪者の格好の標的となっています。高齢者は暴力的な攻撃に対して若い人ほど身を守ることができないと思われているからです。特に詐欺師の頭の中では、高齢者は物忘れがひどく、臆病で不安げだから、騙しやすいと見なしています。また、高齢者の孤独につけ込んで、彼らに忍び寄ろうとする犯罪者も多いようです。
高齢者を標的としていても、高齢者以外を標的とした手口と大きくは変わらないため、普段からどのような手口が使われるかの知識があれば、詐欺の意図を見抜いて身を守ることができます。
犯罪被害に遭ってしまったら、被害届を提出し起きたことを親族や信頼できる人などに伝えましょう。また、被害者支援センターや団体に連絡して支援を受けることもできます。犯罪被害者向けの詳しい情報や相談センターの連絡先は、オーストリア政府のウェブサイトの「犯罪被害者支援(Support for victims of crime/Unterstützungen für Verbrechensopfer)」の項目でも確認できます。
下記の電話番号は、SIMカードが挿入されていなかったり、プリペイド式携帯電話の残高がなかったりしても、常に利用できることを覚えておきましょう。
緊急電話番号(一般)112
消防 122
警察 133
救急車サービス 144
家庭用通信プロバイダー(固定電話、携帯電話、インターネット、有料テレビ)
オーストリアでは、家庭用通信サービスの選択肢が増加しています。国内市場には多くの企業が参入してビジネス獲得を競い合っており、さまざまなプロバイダーの幅広いプランから選択することができます。現在多くの通信会社では、固定電話、携帯電話、インターネット接続から、サブスクリプションまで幅広いサービスを提供しています。
家族全員の移住であれ、単身の留学であれ、オーストリアに到着したらまず自宅のインターネット環境を整えないことには何も始まりません。賃貸住宅の場合、すでにこれらのサービスに接続されていることもあり、その費用は毎月の家賃に含まれている可能性があります。賃貸契約の書類に署名をする前に、必ず大家に確認しましょう。また、登録者名が自分の名前になっていたら、別のプロバイダーに変更することができるかも確認すると良いでしょう。
サービスアパートメントや短期滞在用アパートでは、通常、通信に必要なすべての費用が賃料に含まれています。希望に応じてプロバイダーを変更できる場合もありますが、契約を結ぶ前に、最低契約期間とオーストリアでの滞在期間を考慮する必要があります。
現代社会ではスマートフォンが生活と密着していますが、オーストリアでは現在でも自宅に固定電話回線(Festnetz)を確保することを重要だと捉えている人も少なくありません。幸いなことに、オーストリアで固定電話を設定するのは比較的簡単。かつて国営通信事業者であった「A1(旧称:テレコム・ウスターライヒ(Telekom Österreich))」は、オーストリアの通信市場が自由化されたあとも依然として国内の固定電話ネットワークの大部分を運営しています。固定電話サービスを提供する他の事業者の多くはデジタル電話接続を採用しています。
多くのプロバイダーは固定電話を、インターネット、テレビ、携帯電話などのサービスとセットで提供しています。こういったセットプランの価格は、個々で契約するよりも大幅に割引になることがほとんど。しかし、通信契約の期間は24カ月であることが多いため、オーストリアでの滞在が24カ月未満となる予定の方は、契約期間の縛りがない「ノー・コミットメント/オーネビンダン(Ohne Bindung)」契約を探すと良いでしょう。
オーストリアのインターネット通信は高速で広範囲に及び、接続は一般的に固定のDSLケーブルで提供されます。また、ダウンロード速度を大幅に向上させる光ファイバー接続を提供するプロバイダーもあります。とはいえ接続速度は地域によって差がありますので、スピードテストを行った上でお住まいの地域で満足のいく速度を提供しているプロバイダーを確認してから契約しましょう。
インターネットの料金は、一般的にダウンロード速度とケーブルの種類によって決まります。また、一部のプロバイダーではテレビパッケージや音楽サブスクリプションなどのオプションを追加することもできます。さまざまなプロバイダーやパッケージがあり熾烈な競争を繰り広げているので、ニーズに合った適切なパッケージを見つけることができるでしょう。例えば、ゲームに多くの時間を費やす家庭ではより高速なダウンロード速度が必要になり、ソーシャルメディアや有料テレビサービスにのみインターネットを利用する場合は、普通のダウンロード速度でも問題ないでしょう。
オーストリアでのインターネット接続の設定は比較的簡単。手順はインターネットの種類によって大きく異なります。携帯電話インターネットを契約した場合は、プロバイダーから設置パッケージが届き次第すぐに接続ができます。固定回線接続の場合は、設置に技術的なサポートが必要であれば少し時間がかかってしまうかもしれません。何もないところからの接続には数週間かかる可能性もあります。
オーストリア内で引越しをするときは、新しい住所がわかり次第すぐにプロバイダーに連絡しましょう。引っ越し手続きのストレスを軽減し、できるだけ早くにインターネットに接続できるよう、プロバイダーがサポートしてくれるでしょう。
税制
一般的に、オーストリアに6カ月以上居住する外国人は、全世界所得に対して0%から55%の範囲で無制限の所得税が課されます。主な税金には、「累進所得税(Lohnsteuer)」、「社会保障費(総収入の約18%)」、「20%の付加価値税(VAT)」などがあります。海外所得の管理には、専門的な税務アドバイスが必要となるでしょう。
所得に紐づく税金
主に下記の4つに分類されます。
①所得税(Einkommensteuer)
- 無制限納税義務(Unbeschränkte Steuerpflicht)
オーストリアに居住(Wohnsitz)または183日以上滞在(Gewöhnlicher Aufenthalt)する場合、全世界所得に対して課税 - 累進税率(Progressiver Steuersatz)
最初の€13,541までは非課税(Steuerfreibetrag)。€100万高所得者には最大55%の累進税率が適用(2026年5月時点) - 源泉徴収(Quellensteuer)
給与から直接控除(Lohnsteuer)
②社会保障拠出金(Sozialversicherungsbeiträge)
- 強制控除
健康保険、年金、失業保険をカバーする社会保障費。従業員と雇用主の双方が負担。最大月額拠出基準(保険料算定基礎上限額)の上限は約€6,930の見込み - 被雇用者(従業員)社会保険料率(Sozialversicherungs-Beitrag Dienstnehmer)
所得税とは別に、従業員の総給与から控除(約18〜19%)
③その他の税
- 付加価値税(VAT)
商品・サービス全般に20%の課税、食料品と書籍には軽減税率が適用 - キャピタルゲイン税(Kapitalertragsteuer)
利子、配当金、株式売却益などの投資所得には、一律27.5%の税率が適用 - 教会税(Kirchenbeitrag)
カトリックまたはプロテスタント教会の教会員として登録されている場合の税金(所得の約1%)
④駐在員のための特別な考慮事項
- 税制上の優遇措置
外国人従業員には、特に引越し費用や通勤手当など特定の手当や非課税給付も - 二重課税防止協定
オーストリアは多くの国と二重課税を回避するための協定を締結しており、日本とは「所得に対する租税に関する二重課税の除去並びに脱税及び租税回避の防止のための日本国とオーストリア共和国との間の条約」を発効。配当や利子などの源泉地国課税の制限や軽減が定められています。
※複雑な申告手続きを円滑に進めるためには、税務専門家への相談を強くお勧めします。
地方税(Municipal Taxes)
地方税や自治体関連の税金は、主に市区町村(Gemeinde)の財源として、あるいは特定のサービス目的で課されます。主な地方税には、観光税、不動産税、広告税などがあり、住民の生活基盤や地域の観光・事業インフラを支えるために、自治体がそれぞれ独自に設定するのが特徴です。
観光税・宿泊税(Ortstaxe/Tourismusabgabe)
観光地のインフラ整備や観光振興を目的とした税。観光客が宿泊施設に滞在する際に課されます。税額は自治体によって異なり、固定額の場合と宿泊費に応じた設定の場合があります。
不動産関連の税金
- 不動産を購入する際に発生する土地取得税(Grunderwerbsteuer)。特例もありますが、物件の査定額の通常3.5%が課されます。
- 所有する土地や建物に対して、毎年自治体に納める不動産税(Grundsteuer)
その他の税
- 広告税(Werbeabgabe):広告掲載の際にかかる税
- 犬税(Hundesteuer):犬を所有する際に市町村に納めます。
※自治体によっては、通信・事業関連の地方税など、特定のサービスに対する税も存在します。
自動車税(Kraftfahrzeugsteuer)と保険
自動車関連の主要な税金である「規格消費税(Normverbrauchsabgabe/NoVA)」と「自動車関連保険税(Motorbezogene Versicherungssteuer」は、主CO2排出量とエンジン出力に基づいて計算されます。
- 規格消費税
オーストリアで乗用車やバイクを初めて登録する際に一度だけ支払う税金。輸入車にも適用されます。税率は主にCO2排出量に基づいて決定され、排出量が多いほど税率が上がる累進制(最大32%)。環境に優しい電気自動車や水素自動車などのゼロエミッション車、身体障害者などが使用する一部の車両は免税対象となります。 - 自動車関連保険税
車を維持する上で毎年支払う税金。保険料に上乗せして徴収されます。税率は主にエンジン出力と環境基準によって決定され、高出力かつ高排出の車がより高額になる仕組みになっており、電気自動車の保険税は免除されます。 - ボーナス・マルス制度(Bonus-Malus-System)
よい行動には報酬(ボーナス)を、悪い行動にはペナルティ(マルス)を与えるという制度。自動車損害賠償責任保険(自賠責)と環境政策の一環として導入されています。例えば、無事故期間が長いドライバーは保険料が安くなり、事故を起こして保険を使用すると割り増しになります。また、CO2排出量が低い、またはゼロの車両の購入には補助金や税金の控除を与え、CO2排出量が多い車両や重量が重い車両(特に社有車)には、購入時や登録時に高い税金を課されるというシステムです。